Eine Zinssenkung der Europäischen Zentralbank klingt zunächst nach einer einfachen Nachricht: Kredite werden billiger, Sparen lohnt sich weniger. In der Praxis läuft die Entwicklung deutlich differenzierter ab. Tagesgeldzinsen können innerhalb kurzer Zeit fallen, bestehende Festgeldanlagen behalten ihren vereinbarten Zinssatz dagegen bis zum Laufzeitende. Bei Krediten profitieren vor allem Neuabschlüsse und Finanzierungen mit variabler Verzinsung, während ein Immobilienkredit mit noch zehn Jahren Zinsbindung durch eine Leitzinsänderung zunächst überhaupt nicht berührt wird.
Hinzu kommt, dass die EZB nicht direkt festlegt, welchen Zinssatz eine Bank für Tagesgeld, Ratenkredite oder Baufinanzierungen verlangen darf. Sie beeinflusst vielmehr die Finanzierungsbedingungen im gesamten Euroraum. Banken reagieren darauf, Kapitalmärkte nehmen erwartete Entscheidungen teilweise schon Monate vorher vorweg und zwischen einzelnen Produkten können erhebliche Unterschiede entstehen.
Wichtig ist außerdem die aktuelle Einordnung: Am 10. September 2026 hat die EZB ihre Leitzinsen nicht gesenkt, sondern um jeweils 0,25 Prozentpunkte angehoben. Mit Wirkung zum 16. September 2026 steigt der Einlagenzins auf 2,50 Prozent, der Hauptrefinanzierungssatz auf 2,65 Prozent und der Spitzenrefinanzierungssatz auf 2,90 Prozent. Hintergrund sind nach Angaben der EZB weiterhin erhöhte Inflationsrisiken. Eine Zinssenkung ist deshalb derzeit kein aktueller EZB-Schritt, bleibt aber für Sparer und Kreditnehmer ein wichtiger Mechanismus, weil sich die Richtung der Geldpolitik jederzeit wieder ändern kann.
Was passiert bei einer Zinssenkung eigentlich?
Senkt eine Zentralbank ihre Leitzinsen, wird Geld im Finanzsystem grundsätzlich günstiger. Geschäftsbanken können sich unter veränderten Bedingungen refinanzieren, gleichzeitig sinkt tendenziell die Verzinsung kurzfristiger sicherer Anlagen am Geldmarkt. Genau diese Kombination sorgt dafür, dass Zinssenkungen nach und nach bei privaten Haushalten ankommen.
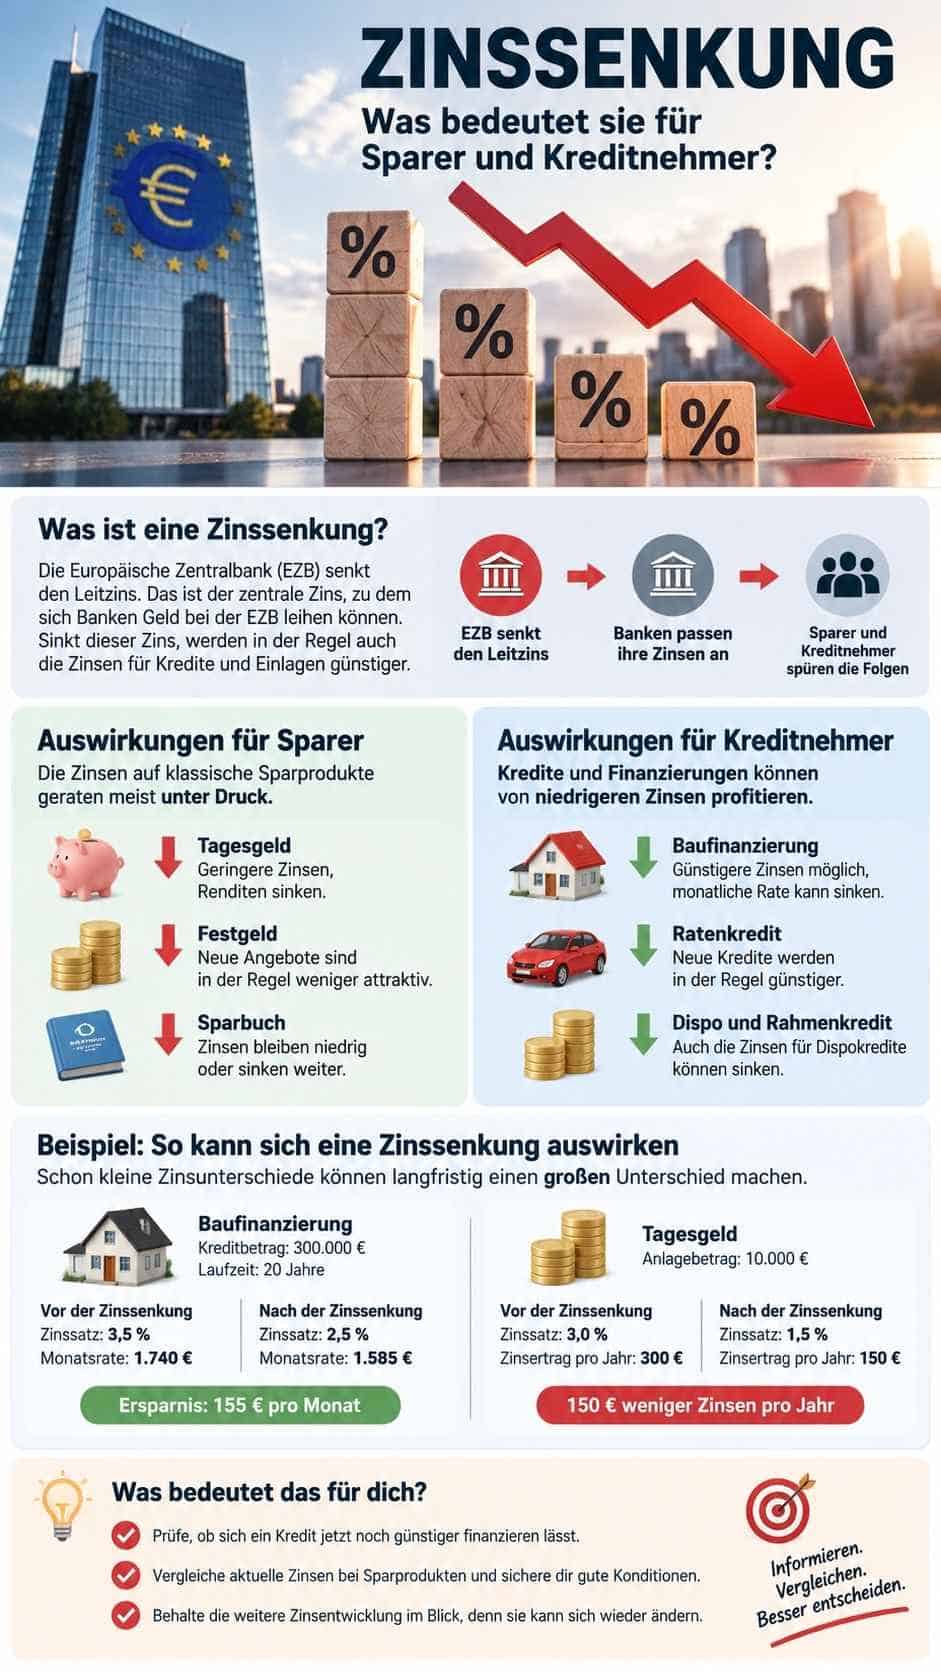
Der entscheidende Punkt ist das Wort „nach und nach“. Eine Senkung des EZB-Leitzinses um beispielsweise 0,25 Prozentpunkte bedeutet nicht automatisch, dass am nächsten Morgen ein Ratenkredit ebenfalls 0,25 Prozentpunkte billiger wird oder jedes Tagesgeldkonto exakt denselben Abschlag erhält. Banken berücksichtigen zusätzlich ihre eigenen Finanzierungskosten, die Wettbewerbssituation, Kreditrisiken, Laufzeiten, Margen sowie Erwartungen zur weiteren Zinsentwicklung.
Gerade bei länger laufenden Krediten spielen außerdem die Kapitalmärkte eine wichtige Rolle. Bauzinsen orientieren sich beispielsweise nicht ausschließlich am aktuellen EZB-Leitzins. Erwartungen über Inflation, langfristige Marktzinsen und Renditen langfristiger Anleihen können einen erheblichen Einfluss haben. Deshalb können Bauzinsen bereits fallen, bevor die EZB tatsächlich die Zinsen senkt. Umgekehrt können sie trotz einer Zinssenkung vergleichsweise stabil bleiben oder sogar steigen, wenn sich die langfristigen Zinserwartungen verändern.
Die wichtigsten Folgen einer Zinssenkung auf einen Blick
Die Wirkung unterscheidet sich vor allem danach, ob du Geld anlegst oder Geld leihst und ob der Zinssatz flexibel oder für längere Zeit festgeschrieben wurde.
| Finanzprodukt | Typische Folge einer Zinssenkung | Wie schnell wirkt sie? |
|---|---|---|
| Tagesgeld | Zinsen können sinken | häufig relativ schnell |
| Festgeld bestehend | vereinbarter Zinssatz bleibt erhalten | keine Änderung bis Laufzeitende |
| Festgeld neu | neue Angebote können niedriger verzinst werden | je nach Bank und Marktlage |
| Dispokredit | Zinssatz kann sinken | unterschiedlich |
| Ratenkredit neu | günstigere Angebote sind möglich | meist mit Verzögerung |
| Ratenkredit bestehend | Festzins bleibt normalerweise unverändert | keine unmittelbare Wirkung |
| Baufinanzierung neu | Finanzierung kann günstiger werden | stark vom Kapitalmarkt abhängig |
| Baufinanzierung bestehend | während der Zinsbindung keine Änderung | relevant bei Anschlussfinanzierung |
| Variabler Kredit | Zins kann sich nach unten anpassen | abhängig vom Referenzzins und Vertrag |
Für private Haushalte ergibt sich daraus eine einfache Grundlogik: Wer Geld kurzfristig verzinst anlegt, spürt fallende Zinsen häufig schneller als jemand, der einen langfristigen Kredit abgeschlossen hat. Ein Sparer kann deshalb bereits geringere Tagesgeldzinsen erhalten, während Kreditangebote zunächst kaum günstiger werden.
Was eine Zinssenkung für Sparer bedeutet
Für Sparer ist eine Zinssenkung zunächst überwiegend eine schlechte Nachricht. Banken müssen für kurzfristig verfügbares Geld meist weniger attraktive Konditionen bieten, wenn die allgemeinen Geldmarktzinsen zurückgehen. Besonders deutlich zeigt sich dieser Effekt häufig beim Tagesgeld, weil Banken dessen Verzinsung vergleichsweise flexibel verändern können.
Angenommen, du hast 25.000 Euro auf einem Tagesgeldkonto und erhältst dafür 2,50 Prozent Zinsen im Jahr. Das entspricht vor Steuern 625 Euro. Senkt die Bank den Zinssatz auf 2,00 Prozent, bleiben nur noch 500 Euro. Allein durch einen Rückgang um 0,50 Prozentpunkte sinkt dein jährlicher Zinsertrag damit um 125 Euro.
Bei 50.000 Euro wären es bereits 250 Euro weniger. Wer hohe liquide Rücklagen besitzt, sollte eine sinkende Verzinsung deshalb nicht unterschätzen. Gleichzeitig wäre es falsch, jeden Euro allein wegen niedrigerer Zinsen möglichst schnell anderweitig anzulegen. Geld, das als Notgroschen oder kurzfristige Reserve benötigt wird, sollte weiterhin ausreichend verfügbar bleiben.
Tagesgeld reagiert besonders empfindlich
Tagesgeld bietet hohe Flexibilität, aber genau diese Flexibilität bedeutet auch, dass der Zinssatz meist nicht dauerhaft garantiert ist. Die Bank kann ihn entsprechend den Vertragsbedingungen verändern. Nach Zinssenkungen lohnt sich deshalb ein Blick auf den eigenen Zinssatz besonders.
Dabei sollte nicht nur ein auffälliger Neukundenzins betrachtet werden. Manche Angebote gelten lediglich für einige Monate und fallen anschließend auf einen deutlich niedrigeren Bestandskundenzins zurück. Ein Angebot von beispielsweise 2,50 Prozent für drei Monate kann langfristig weniger attraktiv sein als ein etwas niedrigerer Zinssatz, der für einen längeren Zeitraum garantiert wird.
Wer mehrere zehntausend Euro liquide hält, kann durch regelmäßige Vergleiche durchaus einen dreistelligen Betrag pro Jahr zusätzlich erzielen. Wegen zehn oder zwanzig Euro Zinsunterschied ständig Konten zu wechseln, wäre dagegen unnötiger Aufwand.
Bestehendes Festgeld schützt vor sinkenden Zinsen
Beim Festgeld ist die Situation anders. Wenn du 20.000 Euro für zwei Jahre zu 3,00 Prozent fest angelegt hast, bleibt dieser vereinbarte Zinssatz grundsätzlich bestehen, selbst wenn das allgemeine Zinsniveau während dieser Zeit deutlich fällt. Genau darin liegt einer der Vorteile einer Zinsbindung für Sparer.
Eine Zinssenkung kann bestehendes Festgeld dadurch im Nachhinein attraktiver erscheinen lassen. Während neue Kunden vielleicht nur noch 2,00 oder 2,25 Prozent erhalten, läuft dein Vertrag weiterhin mit 3,00 Prozent.
Der Nachteil dieser Sicherheit ist die eingeschränkte Verfügbarkeit. Wer sein gesamtes frei verfügbares Geld langfristig bindet, nur um sich einen Zinssatz zu sichern, kann später in Liquiditätsprobleme geraten. Notgroschen und absehbare Ausgaben gehören deshalb normalerweise nicht vollständig ins Festgeld.
Bei neuem Festgeld wird die Laufzeit wichtiger
Erwarten die Märkte weitere Zinssenkungen, können längere Festgeldlaufzeiten interessant erscheinen, weil sich ein aktuelles Zinsniveau über mehrere Jahre sichern lässt. Daraus sollte aber keine automatische Empfehlung für möglichst lange Laufzeiten entstehen.
Eine sinnvolle Alternative kann eine Staffelung sein. Statt beispielsweise 30.000 Euro vollständig für drei Jahre anzulegen, könnten jeweils 10.000 Euro mit unterschiedlichen Laufzeiten angelegt werden. Dadurch wird regelmäßig ein Teil des Geldes wieder verfügbar. Gleichzeitig reduziert sich das Risiko, den gesamten Betrag zu einem ungünstigen Zeitpunkt langfristig gebunden zu haben.
Nominalzins allein reicht für Sparer nicht aus
Bei sinkenden Zinsen wird die Inflation noch wichtiger. Entscheidend für den tatsächlichen Vermögenseffekt ist nicht nur, welche Verzinsung auf dem Konto steht, sondern wie stark die Preise gleichzeitig steigen.
Erhältst du beispielsweise 2,00 Prozent Zinsen und die Verbraucherpreise steigen im gleichen Zeitraum um 3,00 Prozent, wächst dein Kontostand zwar nominal. Deine Kaufkraft kann trotzdem sinken. Vereinfacht liegt die reale Verzinsung dann ungefähr bei minus einem Prozent.
Das bedeutet nicht, dass Tages- oder Festgeld schlechte Produkte sind. Sie erfüllen andere Aufgaben als langfristige Wertpapieranlagen. Tagesgeld eignet sich beispielsweise für Reserven und kurzfristig benötigtes Kapital. Für einen Anlagehorizont von zehn oder zwanzig Jahren kann dagegen die Frage wichtiger werden, wie das Vermögen langfristig nach Inflation wächst.
Was eine Zinssenkung für Kreditnehmer bedeutet
Für Kreditnehmer kann eine Zinssenkung grundsätzlich positiv sein. Wenn sich Banken günstiger refinanzieren können und die Marktzinsen sinken, können neue Kredite günstiger angeboten werden. Die Höhe des tatsächlichen Vorteils hängt jedoch stark von Kreditart, Bonität und Laufzeit ab.
Besonders wichtig ist die Unterscheidung zwischen bestehenden und neuen Verträgen. Hast du bereits einen Ratenkredit mit einem festen Zinssatz abgeschlossen, verändert eine Zinssenkung deine Monatsrate normalerweise nicht. Der vereinbarte Kredit läuft zu den bisherigen Bedingungen weiter.
Wer dagegen gerade eine Finanzierung plant, kann von niedrigeren Marktzinsen profitieren. Auch eine Umschuldung eines bestehenden teuren Kredits kann interessanter werden. Vor einem Wechsel müssen allerdings mögliche Kosten, eine Vorfälligkeitsentschädigung und die Konditionen des neuen Kredits berücksichtigt werden.
Schon ein halber Prozentpunkt kann Geld sparen
Wie stark niedrigere Kreditzinsen wirken, zeigt eine einfache Modellrechnung. Angenommen, du finanzierst 20.000 Euro über fünf Jahre.
Bei einem angenommenen Zinssatz von 6,00 Prozent ergibt sich bei gleichbleibender monatlicher Rate rechnerisch eine Monatsrate von rund 387 Euro. Insgesamt würdest du während der fünf Jahre ungefähr 23.199 Euro zurückzahlen.
Bei 5,50 Prozent sinkt die Rate auf rund 382 Euro und die Gesamtrückzahlung auf etwa 22.921 Euro. Der Unterschied von einem halben Prozentpunkt spart in diesem Beispiel knapp 278 Euro.
Fällt der Zinssatz auf 5,00 Prozent, läge die Monatsrate bei ungefähr 377 Euro. Gegenüber der Finanzierung zu 6,00 Prozent reduziert sich die rechnerische Gesamtbelastung um rund 554 Euro.
Bei größeren Kreditsummen oder längeren Laufzeiten kann der Effekt wesentlich stärker ausfallen.
Warum Ratenkredite nicht automatisch genauso stark fallen wie der Leitzins
Ein häufiger Denkfehler besteht darin, die Veränderung des EZB-Leitzinses direkt auf Verbraucherkredite zu übertragen. Senkt die EZB beispielsweise um 0,50 Prozentpunkte, muss ein bisheriger Kredit mit 7,00 Prozent deshalb nicht plötzlich für 6,50 Prozent erhältlich sein.
Banken kalkulieren bei Ratenkrediten unter anderem Ausfallwahrscheinlichkeit, Verwaltungskosten und Gewinnmarge ein. Auch die persönliche Bonität entscheidet wesentlich darüber, welcher Zinssatz angeboten wird. Zwei Kreditnehmer können deshalb beim gleichen Anbieter zum gleichen Zeitpunkt deutlich unterschiedliche Konditionen erhalten.
Hinzu kommt, dass Banken ihre Kreditvergabestandards unabhängig vom Leitzins verändern können. Selbst sinkende Marktzinsen garantieren deshalb weder eine Kreditzusage noch besonders günstige Konditionen. Die Bundesbank berichtete beispielsweise im Juli 2026 von verschärften Kreditstandards deutscher Banken in mehreren Kreditkategorien.
Für Kreditnehmer bleibt ein Vergleich deshalb wichtig. Entscheidend ist der effektive Jahreszins, weil er die wesentlichen kreditbezogenen Kosten besser abbildet als der reine Sollzins.
Baufinanzierungen reagieren anders als Tagesgeld und Ratenkredite
Besonders häufig entsteht Verwirrung bei Immobilienkrediten. Die Aussage „Die EZB senkt die Zinsen, also werden Baufinanzierungen billiger“ ist grundsätzlich nachvollziehbar, aber zu stark vereinfacht.
Bei Baufinanzierungen mit längerer Zinsbindung spielen langfristige Kapitalmarktzinsen eine große Rolle. Diese reagieren nicht nur auf die aktuelle EZB-Entscheidung, sondern auch auf Erwartungen zur Inflation, Wirtschaftsentwicklung und künftigen Geldpolitik. Erwartet der Markt bereits seit Monaten eine Zinssenkung, kann ein großer Teil dieser Entwicklung längst in den Bauzinsen enthalten sein, bevor die Notenbank tatsächlich entscheidet.
Umgekehrt kann eine EZB-Zinssenkung stattfinden, ohne dass zehnjährige Bauzinsen anschließend deutlich zurückgehen. Wer eine Immobilie kaufen möchte, sollte deshalb nicht ausschließlich auf die nächste Sitzung der Zentralbank warten.
Ein halber Prozentpunkt macht bei Immobilien große Unterschiede
Bei hohen Finanzierungssummen wirken kleine Zinsunterschiede erheblich stärker als beim klassischen Ratenkredit.
Nehmen wir als Modellrechnung einen vollständig zurückzuzahlenden Immobilienkredit über 300.000 Euro mit einer rechnerischen Laufzeit von 25 Jahren. Bei 4,00 Prozent Zinsen liegt die monatliche Annuität bei rund 1.584 Euro. Über den gesamten Zeitraum würden unter diesen vereinfachten Annahmen rund 175.000 Euro Zinsen anfallen.
Bei 3,50 Prozent sinkt die Monatsrate auf ungefähr 1.502 Euro. Die rechnerische Zinsbelastung liegt dann bei etwa 150.600 Euro. Ein Unterschied von nur 0,50 Prozentpunkten reduziert die Finanzierungskosten in diesem Beispiel damit um rund 24.500 Euro.
Bei 3,00 Prozent läge die monatliche Rate bei etwa 1.423 Euro und die gesamte Zinsbelastung bei rund 126.800 Euro. Gegenüber 4,00 Prozent beträgt der rechnerische Unterschied damit mehr als 48.000 Euro.
In der Praxis funktionieren viele deutsche Baufinanzierungen nicht als vollständige Tilgung über exakt 25 Jahre. Häufig werden Sollzinsbindung und anfänglicher Tilgungssatz vereinbart, sodass am Ende der Zinsbindung eine Restschuld verbleibt. Die Rechnung zeigt dennoch, warum bereits kleine Zinsunterschiede bei Immobilien große finanzielle Folgen haben.
Bestehende Immobilienkredite profitieren nicht sofort
Wer einen Immobilienkredit mit festgeschriebenem Sollzins besitzt, bekommt durch eine Zinssenkung zunächst keine niedrigere Monatsrate. Der vereinbarte Zinssatz gilt normalerweise für die Zinsbindungsfrist weiter.
Interessant wird ein niedrigeres Zinsniveau vor allem dann, wenn eine Anschlussfinanzierung bevorsteht. Je höher die verbleibende Restschuld ist, desto stärker können niedrigere Zinsen die künftige Monatsrate oder die Geschwindigkeit der Tilgung beeinflussen.
Wer beispielsweise in zwei oder drei Jahren eine Anschlussfinanzierung benötigt, sollte die Marktentwicklung beobachten, aber nicht jeden kleinen Ausschlag überbewerten. Auch Forward-Darlehen können eine Möglichkeit sein, zukünftige Konditionen vorzeitig zu sichern. Dafür wird jedoch häufig ein Zinsaufschlag verlangt.
Variable Kredite können schneller reagieren
Anders sieht es bei Krediten aus, deren Zinssatz regelmäßig an einen Referenzzins gekoppelt wird. Sinkt der relevante Referenzzins, kann sich dadurch auch der Kreditzins reduzieren. Wie schnell und in welchem Umfang das geschieht, richtet sich nach dem Vertrag.
Für Kreditnehmer bedeutet das: Nicht die Überschrift „EZB senkt Zinsen“ entscheidet, sondern die konkrete Zinsanpassungsklausel. Wer einen variablen Kredit besitzt, sollte prüfen, welcher Referenzwert verwendet wird, in welchem Rhythmus eine Anpassung erfolgt und welcher Aufschlag vereinbart wurde.
Variable Zinsen bieten die Chance, von sinkenden Marktzinsen zu profitieren. Sie enthalten gleichzeitig das Risiko, dass die Belastung bei einer späteren Zinswende wieder steigt.
Sinkt bei einer Zinssenkung auch der Dispozins?
Grundsätzlich können auch Dispozinsen zurückgehen. Darauf verlassen sollte man sich jedoch nicht. Dispokredite gehören häufig weiterhin zu den teuersten Kreditformen für private Haushalte, und Banken müssen eine Änderung der Leitzinsen nicht eins zu eins an ihre Kunden weitergeben.
Wer dauerhaft mehrere tausend Euro im Minus steht, sollte deshalb nicht darauf warten, dass eine Zentralbankentscheidung das Problem löst. Selbst eine deutliche Zinssenkung macht einen sehr teuren Dispokredit nicht automatisch günstig.
Bei einem dauerhaft genutzten Dispo kann eine Umschuldung in einen günstigeren Ratenkredit sinnvoll sein, sofern die neue Rate zuverlässig tragbar ist. Entscheidend ist dann, den Dispo anschließend nicht erneut aufzubauen. Sonst entstehen gleichzeitig Ratenkredit und neues Minus auf dem Girokonto.
Sollten Sparer nach einer Zinssenkung sofort handeln?
Eine hektische Reaktion ist selten erforderlich. Sinnvoll ist dagegen, die Funktion des vorhandenen Geldes zu prüfen. Kurzfristige Rücklagen benötigen andere Eigenschaften als Kapital, das zehn oder zwanzig Jahre nicht gebraucht wird.
Ein Notgroschen muss in erster Linie verfügbar und sicher sein. Wenn dafür auf einem gut verzinsten Tagesgeldkonto etwas weniger Zinsen gezahlt werden, ist das nicht automatisch ein Grund, diese Reserve in Aktien oder langfristige Anlagen umzuschichten.
Anders sieht es bei dauerhaft überschüssigem Guthaben aus. Liegen beispielsweise 60.000 Euro auf einem schlecht verzinsten Giro- oder Tagesgeldkonto, obwohl davon langfristig 40.000 Euro nicht benötigt werden, sollte die Vermögensstruktur unabhängig von der nächsten Zentralbankentscheidung überprüft werden.
Eine Zinssenkung kann also ein Anlass sein, die eigene Aufteilung neu zu betrachten. Sie sollte jedoch nicht der einzige Grund für eine langfristige Anlageentscheidung sein.
Sollten Kreditnehmer auf weitere Zinssenkungen warten?
Wer einen Kredit benötigt, steht häufig vor der Frage, ob ein Abschluss noch einige Monate hinausgeschoben werden sollte. Eine sichere Antwort gibt es nicht, weil zukünftige Zentralbankentscheidungen und Marktzinsen nicht zuverlässig vorhergesagt werden können.
Bei einem kleineren Ratenkredit kann Warten sinnvoll sein, wenn die Ausgabe ohnehin nicht dringend ist. Noch besser kann allerdings sein, zuerst zu prüfen, ob der Kredit überhaupt benötigt wird. Wird ein Konsumwunsch nur wegen der Hoffnung auf künftig etwas niedrigere Zinsen verschoben, könnte weiteres Ansparen finanziell vorteilhafter sein als jede Zinssenkung.
Bei Immobilien ist die Entscheidung komplexer. Ein um 0,25 Prozentpunkte niedrigerer Bauzins kann erhebliche Beträge sparen. Gleichzeitig können Immobilienpreise steigen, das Wunschobjekt kann verkauft sein oder langfristige Kapitalmarktzinsen können sich entgegen der erwarteten Richtung bewegen. Einen Immobilienkauf ausschließlich von der Hoffnung auf die nächste Zinssenkung abhängig zu machen, greift deshalb zu kurz.
Was Sparer und Kreditnehmer nach einer Zinssenkung prüfen sollten
Eine Zinsentscheidung ist vor allem ein Anlass, die eigenen Verträge und Konditionen zu überprüfen. Dafür reicht meist ein überschaubarer Ablauf.
- Aktuelle Sparzinsen kontrollieren. Prüfe, ob dein Tagesgeldanbieter den Zinssatz verändert hat und ob Neukunden- oder Bestandskundenzinsen gelten.
- Laufzeiten bestehender Anlagen prüfen. Notiere, wann Festgeldanlagen auslaufen und welche Summe dann neu angelegt werden muss.
- Kreditkonditionen vergleichen. Bei geplanten Krediten oder einer möglichen Umschuldung zählt der effektive Jahreszins und nicht nur der beworbene Sollzins.
- Anschlussfinanzierung frühzeitig vorbereiten. Bei Immobilienkrediten sollte die verbleibende Restschuld ebenso bekannt sein wie das Ende der Zinsbindung.
- Nicht nur auf Zinsen schauen. Liquidität, Risiko, Laufzeit, Flexibilität und Gesamtkosten bleiben wichtiger als eine einzelne Zentralbankentscheidung.
Diese Prüfung muss nicht nach jeder Änderung um 0,25 Prozentpunkte zu umfangreichen Umschichtungen führen. Oft reicht es, die eigenen Konditionen zu kennen und bei deutlichen Abweichungen vom Markt aktiv zu werden.
Häufige Fehler rund um Zinssenkungen
Ein typischer Fehler besteht darin, Zentralbankzinsen und Kundenzinsen gleichzusetzen. Eine EZB-Zinssenkung ist kein Gutschein über exakt denselben Zinsnachlass bei der nächsten Bank. Die Übertragung auf Tagesgeld, Ratenkredite oder Baufinanzierungen funktioniert unterschiedlich schnell und unterschiedlich stark.
Bei Sparern ist ein weiterer Fehler, wegen sinkender Tagesgeldzinsen zu viel Risiko einzugehen. Wer Geld in drei Monaten benötigt, sollte es nicht allein aufgrund eines niedrigeren Sparzinses in volatile Anlagen umschichten. Eine höhere erwartete Rendite ist nur dann sinnvoll, wenn Risiko und Anlagehorizont dazu passen.
Kreditnehmer wiederum sollten nicht ausschließlich auf eine niedrigere Monatsrate achten. Eine lange Laufzeit kann die Rate reduzieren und gleichzeitig die Gesamtkosten erhöhen. Sinkende Zinsen sind deshalb vor allem dann vorteilhaft, wenn sie tatsächlich zu geringeren Gesamtkosten führen und nicht dazu verleiten, einen größeren Kredit aufzunehmen.
Zinssenkung und Inflation gehören zusammen
Warum eine Zentralbank überhaupt Zinsen senkt, ist für die finanzielle Einordnung entscheidend. Niedrigere Leitzinsen sollen typischerweise Finanzierung erleichtern und wirtschaftliche Nachfrage unterstützen. Unternehmen können Investitionen günstiger finanzieren, private Haushalte können leichter Kredite aufnehmen und Sparen wird relativ weniger attraktiv.
Gleichzeitig besteht immer eine Verbindung zur Inflation. Die EZB verfolgt mittelfristig ein Inflationsziel von zwei Prozent. Wenn der Preisdruck deutlich nachlässt und die wirtschaftliche Entwicklung schwach ist, entsteht eher Spielraum für niedrigere Zinsen. Steigt die Inflation dagegen zu stark, kann die Zentralbank höhere Zinsen einsetzen, um die Nachfrage zu dämpfen.
Für private Haushalte bedeutet das, dass niedrige Sparzinsen allein wenig aussagen. Wenn gleichzeitig auch die Inflation sehr niedrig ist, kann die reale Situation besser sein als bei hohen Nominalzinsen und noch höherer Inflation. Entscheidend bleibt die Kaufkraft nach Preissteigerungen.
Eine Zinssenkung schafft Gewinner und Verlierer – aber nicht automatisch
Oft wird die Wirkung sehr einfach dargestellt: Sparer verlieren, Kreditnehmer gewinnen. Als Grundrichtung stimmt das häufig, doch selbst diese Aussage benötigt eine Einordnung.
Ein Sparer mit zehnjährigem Festgeld zu einem bereits garantierten hohen Zinssatz kann von fallenden Marktzinsen sogar profitieren, weil seine bestehende Anlage relativ attraktiver wird. Ein Kreditnehmer mit einem vor Jahren abgeschlossenen teuren Festzinsdarlehen erhält durch eine Zinssenkung dagegen zunächst überhaupt keinen Vorteil.
Entscheidend ist deshalb weniger die Rolle „Sparer“ oder „Kreditnehmer“ als die Vertragsstruktur. Flexible Zinsen reagieren schneller. Langfristige Zinsbindungen schützen vor Veränderungen – sowohl vor steigenden als auch vor fallenden Zinsen.
Genau darin liegt der Kern einer sinnvollen Zinsstrategie: Nicht versuchen, jede Bewegung der Zentralbank vorherzusagen, sondern die eigenen Finanzen so strukturieren, dass einzelne Zinsentscheidungen keinen unnötig großen Schaden verursachen.
Fazit: Zinssenkungen helfen Kreditnehmern – Sparer müssen genauer hinschauen
Eine Zinssenkung verschiebt die Bedingungen auf dem Finanzmarkt. Kurzfristige Sparzinsen geraten meist unter Druck, während neue Kredite günstiger werden können. Wie stark dieser Effekt beim einzelnen Haushalt ankommt, hängt jedoch von Bank, Produkt, Laufzeit, Bonität und Zinsbindung ab.
Für Sparer ist vor allem wichtig, Tagesgeldkonditionen und auslaufende Festgelder im Blick zu behalten, ohne aus Angst vor niedrigeren Zinsen unnötige Risiken einzugehen. Bei Krediten können bereits kleine Zinsunterschiede über längere Laufzeiten erhebliche Beträge ausmachen. Besonders bei Immobilien lohnt es sich deshalb, mehrere Angebote zu vergleichen und nicht allein auf die nächste Entscheidung der EZB zu setzen.
Die sinnvollste Reaktion auf eine Zinssenkung ist selten hektisches Handeln. Wer weiß, welche Gelder kurzfristig verfügbar bleiben müssen, welche Anlagen langfristig gedacht sind und wann bestehende Kredite neu finanziert werden müssen, kann Veränderungen des Zinsniveaus deutlich besser für die eigenen Finanzen einordnen.
Häufige Fragen zu Zinssenkungen
Eine Zinssenkung wirkt nicht bei jedem Finanzprodukt gleich. Besonders häufig entstehen Fragen dazu, wann Banken reagieren und welche Verträge überhaupt betroffen sind.
Was bedeutet eine Zinssenkung einfach erklärt?
Bei einer Zinssenkung reduziert eine Zentralbank einen oder mehrere ihrer Leitzinsen. Dadurch können Finanzierungskosten im Bankensystem sinken. Sparzinsen tendieren dann häufig nach unten, während neue Kredite günstiger werden können.
Fallen Tagesgeldzinsen sofort nach einer EZB-Zinssenkung?
Nicht zwingend am selben Tag. Banken entscheiden selbst über ihre Konditionen. Manche reagieren sehr schnell, andere halten ihre Zinsen aus Wettbewerbsgründen zunächst stabil oder haben Veränderungen bereits vor der eigentlichen EZB-Entscheidung vorgenommen.
Bleibt mein Festgeldzins bei einer Zinssenkung bestehen?
Bei einem bereits abgeschlossenen Festgeld mit fest vereinbarter Verzinsung bleibt der Zinssatz normalerweise bis zum Ende der vereinbarten Laufzeit bestehen. Neu abgeschlossene Festgelder können dagegen anschließend schlechter verzinst werden.
Wird mein bestehender Ratenkredit nach einer Zinssenkung billiger?
Bei einem Ratenkredit mit fest vereinbartem Zinssatz normalerweise nicht. Die Rate und der Zinssatz bleiben entsprechend dem Vertrag bestehen. Interessant kann allerdings geprüft werden, ob eine Umschuldung zu niedrigeren Gesamtkosten möglich ist.
Werden Bauzinsen nach einer EZB-Zinssenkung automatisch niedriger?
Nein. Bauzinsen hängen stark von langfristigen Kapitalmarktzinsen und den Erwartungen zur zukünftigen Entwicklung ab. Eine erwartete Zinssenkung kann bereits vorher eingepreist sein, sodass die Bauzinsen nach der tatsächlichen Entscheidung kaum noch reagieren.
Sollte man bei erwarteten Zinssenkungen nur kurzfristiges Festgeld wählen?
Nicht automatisch. Wer sich aktuell attraktive Zinsen länger sichern möchte, kann gerade eine längere Laufzeit interessant finden. Gleichzeitig sollte ausreichend Liquidität verfügbar bleiben und nicht das gesamte Vermögen langfristig gebunden werden.
Lohnt sich eine Umschuldung bei sinkenden Zinsen?
Eine Umschuldung kann sich lohnen, wenn der neue effektive Jahreszins deutlich niedriger ist und die eingesparten Zinsen mögliche Wechselkosten übersteigen. Entscheidend sind deshalb die gesamten verbleibenden Kosten des alten Kredits und die Gesamtkosten des neuen Angebots.
Ist eine Zinssenkung gut für die Wirtschaft?
Niedrigere Zinsen können Investitionen und Konsum unterstützen, weil Finanzierungen günstiger werden. Gleichzeitig können sehr niedrige Zinsen Sparanreize verringern und bei zu starker Nachfrage Inflationsrisiken verstärken. Deshalb richtet die Zentralbank ihre Entscheidungen vor allem an der Preisstabilität und der wirtschaftlichen Entwicklung aus.

