Einen bestehenden Kredit umzuschulden bedeutet, einen neuen Kredit aufzunehmen und damit einen oder mehrere alte Kredite vollständig abzulösen. Das kann sich rechnen, wenn der neue Effektivzins deutlich niedriger liegt, die Restlaufzeit noch lang ist oder teure Verbindlichkeiten wie ein Dispokredit ersetzt werden. Eine Umschuldung ist aber kein automatischer Spartrick: Wird die Laufzeit stark verlängert oder kommen zusätzliche Versicherungen und Kosten hinzu, kann der neue Kredit trotz niedrigerer Monatsrate insgesamt teurer werden.
Deshalb sollte die Entscheidung immer mit der aktuellen Restschuld beginnen – nicht mit der ursprünglich aufgenommenen Kreditsumme. Entscheidend ist, welche Zahlungen beim alten Kredit noch ausstehen, welche Kosten durch die vorzeitige Ablösung entstehen und welchen Gesamtbetrag du beim neuen Kredit tatsächlich zurückzahlen musst. Erst dieser Vergleich zeigt, ob die Umschuldung wirtschaftlich sinnvoll ist.
Bei gewöhnlichen Verbraucherkrediten ist eine vorzeitige vollständige oder teilweise Rückzahlung grundsätzlich möglich. Für Allgemein-Verbraucherdarlehen kann bei fest vereinbartem Sollzins allerdings eine Vorfälligkeitsentschädigung anfallen. Sie darf grundsätzlich höchstens 1 Prozent des vorzeitig zurückgezahlten Betrags betragen; bei einer verbleibenden Laufzeit von höchstens einem Jahr liegt die Grenze bei 0,5 Prozent. Außerdem darf die Entschädigung die Zinsen nicht übersteigen, die bis zum ursprünglich vereinbarten Rückzahlungszeitpunkt noch angefallen wären.
Wann sich eine Kreditumschuldung rechnen kann
Der offensichtlichste Grund ist ein niedrigerer Zinssatz. Hast du beispielsweise vor einigen Jahren einen Ratenkredit zu vergleichsweise hohen Konditionen abgeschlossen und bekommst heute aufgrund besserer Marktbedingungen oder einer verbesserten Bonität deutlich günstigere Angebote, kann der Zinsunterschied mehrere Hundert oder sogar mehrere Tausend Euro ausmachen. Je höher die Restschuld und je länger die verbleibende Laufzeit, desto stärker wirkt sich ein niedrigerer Zinssatz aus.
Besonders interessant kann eine Umschuldung außerdem sein, wenn mehrere Kredite gleichzeitig laufen. Drei kleinere Ratenkredite, eine Finanzierung beim Händler und ein dauerhaft genutzter Dispo führen schnell dazu, dass unterschiedliche Abbuchungstermine, Zinssätze und Restlaufzeiten den Überblick erschweren. Ein einziger neuer Kredit kann die Verbindlichkeiten bündeln. Der organisatorische Vorteil allein rechtfertigt jedoch keine Umschuldung: Auch hier muss die neue Gesamtbelastung günstiger oder zumindest aus einem nachvollziehbaren Grund sinnvoller sein.
Eine weitere Situation entsteht, wenn die bestehende Monatsrate nicht mehr gut zum Haushalt passt. Eine längere Laufzeit kann die monatliche Rate reduzieren und kurzfristig finanziellen Spielraum schaffen. Das ist allerdings keine echte Kostenersparnis. Eine längere Rückzahlungsdauer bedeutet häufig, dass über einen längeren Zeitraum Zinsen gezahlt werden. Die Verbraucherzentralen warnen deshalb davor, eine niedrigere Rate automatisch mit einem günstigeren Kredit gleichzusetzen. Für die Wirtschaftlichkeit zählt die Gesamtbelastung.
Kredit umschulden: So gehst du Schritt für Schritt vor
Eine saubere Umschuldung lässt sich in sieben Schritte unterteilen. Die Reihenfolge ist wichtig, weil du den alten Kredit nicht voreilig kündigen solltest, bevor die Finanzierung der Ablösung tatsächlich gesichert ist.
- Alle bestehenden Kredite erfassen
- Aktuelle Ablösebeträge bei den bisherigen Banken anfragen
- Vorfälligkeitsentschädigung und weitere Kosten prüfen
- Monatlich tragbare Rate festlegen
- Neue Kreditangebote anhand des Effektivzinses vergleichen
- Gesamtkosten von altem und neuem Kredit gegenüberstellen
- Neuen Kredit abschließen und alte Verbindlichkeiten vollständig ablösen
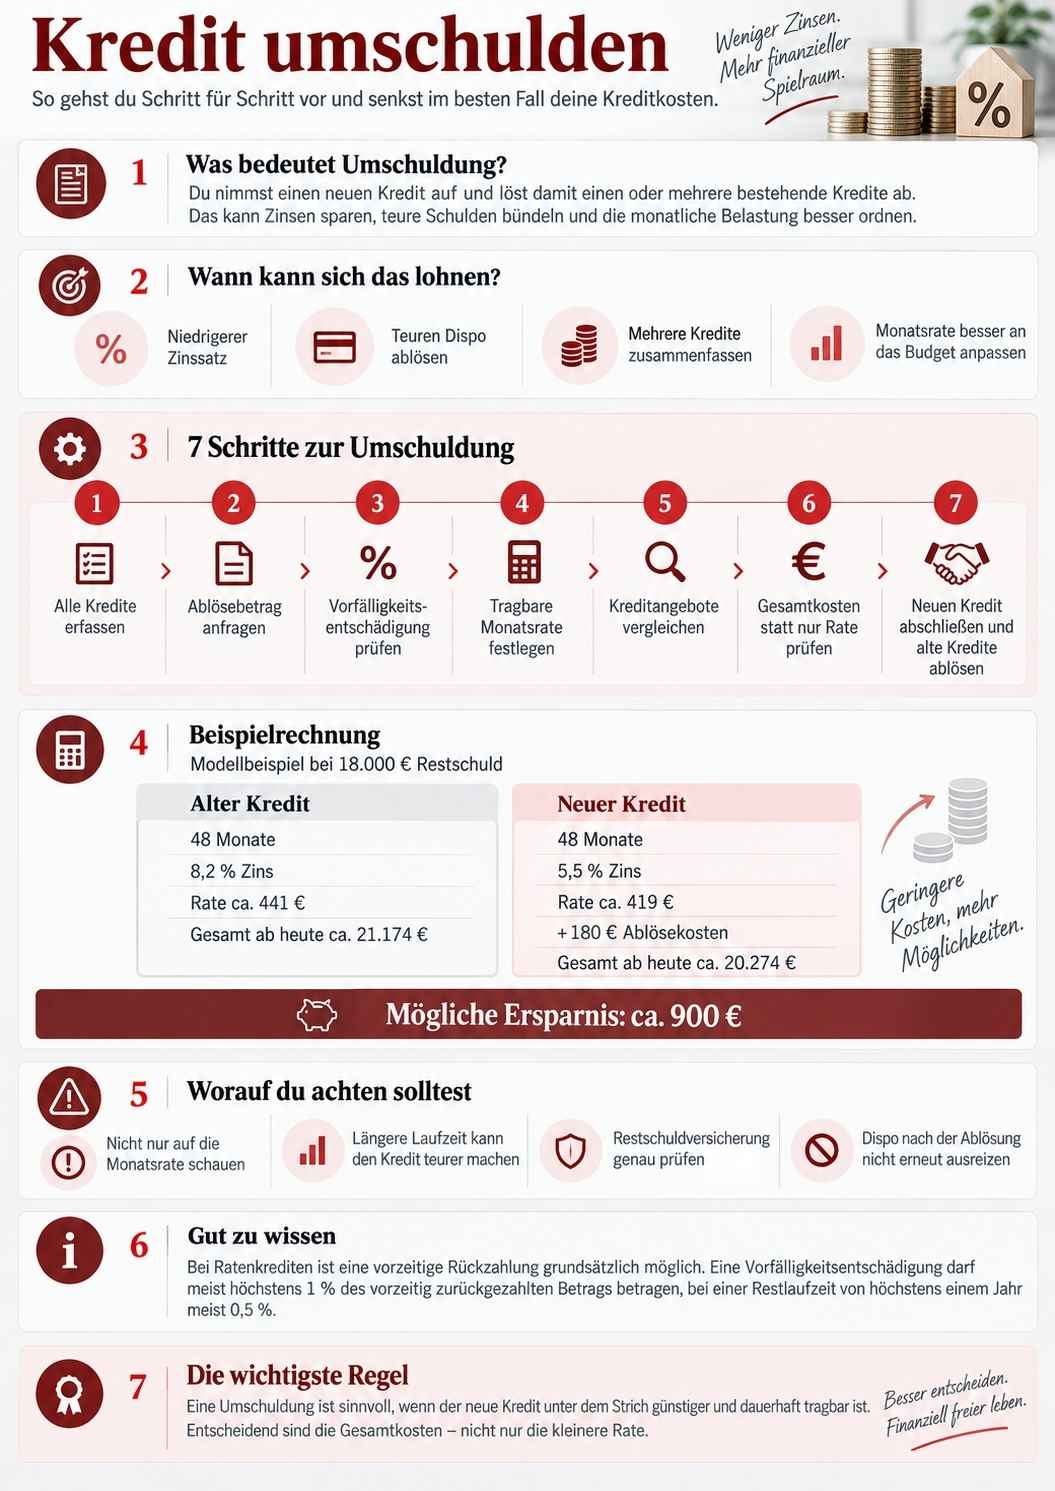
Die einzelnen Schritte klingen einfach, doch gerade zwischen Ablösebetrag, Restschuld, Laufzeit und neuer Kreditsumme entstehen häufig Fehlentscheidungen. Deshalb lohnt es sich, jeden Punkt sauber durchzurechnen.
Schritt 1: Alle Kredite und Schulden vollständig erfassen
Am Anfang steht eine Bestandsaufnahme. Notiere für jeden Kredit den aktuellen Gläubiger, die ungefähre Restschuld, den Soll- und Effektivzins, die monatliche Rate, die verbleibende Laufzeit und mögliche Sondertilgungsrechte. Dazu gehören nicht nur klassische Bankkredite. Auch Autofinanzierungen, Händlerfinanzierungen, Ratenkäufe und ein dauerhaft beanspruchter Dispokredit können für eine Umschuldung relevant sein.
Wichtig ist die Trennung zwischen Schulden, die sinnvoll zusammengeführt werden können, und Verpflichtungen, die besser separat bleiben. Ein zinsfreier Ratenkauf muss beispielsweise nicht zwangsläufig in einen verzinsten Umschuldungskredit integriert werden. Wer eine noch zwölf Monate laufende 0-Prozent-Finanzierung über 1.200 Euro in einen fünfjährigen Kredit einbaut, zahlt anschließend möglicherweise Zinsen auf eine Verbindlichkeit, die vorher kostenlos war.
Auch sehr kleine Kredite kurz vor Laufzeitende sollte man nicht automatisch umschulden. Liegt die Restschuld nur noch bei 700 Euro und wären die letzten Raten ohnehin in wenigen Monaten bezahlt, ist der mögliche Zinsvorteil meistens begrenzt. Die größten Hebel liegen normalerweise bei hohen Restschulden, hohen Zinssätzen und langen Restlaufzeiten.
Schritt 2: Den exakten Ablösebetrag ermitteln
Die Restschuld im Onlinebanking ist nicht zwangsläufig identisch mit dem Betrag, den du an einem bestimmten Tag zur vollständigen Ablösung zahlen musst. Frage deshalb beim bisherigen Kreditgeber nach einer aktuellen Ablösebescheinigung beziehungsweise nach dem Ablösebetrag zu einem konkreten Datum.
Dieser Betrag kann neben der eigentlichen Restschuld beispielsweise aufgelaufene Zinsen und eine zulässige Vorfälligkeitsentschädigung berücksichtigen. Gleichzeitig reduzieren sich bei einer vorzeitigen Rückzahlung die noch anfallenden Gesamtkosten des Verbraucherdarlehens entsprechend der verbleibenden Laufzeit um Zinsen und laufzeitabhängige Kosten.
Bei mehreren Krediten solltest du für jeden Vertrag einen eigenen Ablösebetrag einholen. Erst wenn diese Zahlen vorliegen, kennst du den tatsächlichen Finanzierungsbedarf. Vier Kredite mit im Onlinebanking angezeigten Restschulden von zusammen 24.000 Euro bedeuten nicht automatisch, dass der neue Kredit exakt 24.000 Euro betragen muss.
Plane dabei keinen unnötigen Aufschlag ein. Eine Umschuldung sollte nicht nebenbei zu einem neuen Konsumkredit werden, nur weil die Bank beispielsweise statt 24.000 Euro auch 30.000 Euro bereitstellen würde. Aus einer Maßnahme zur Kostensenkung wird sonst schnell eine Ausweitung der Verschuldung.
Schritt 3: Vorfälligkeitsentschädigung richtig berücksichtigen
Bei normalen Ratenkrediten mit festem Sollzins darf der Kreditgeber unter bestimmten Voraussetzungen eine Entschädigung für die vorzeitige Rückzahlung verlangen. Die gesetzliche Obergrenze von grundsätzlich 1 Prozent beziehungsweise 0,5 Prozent bei höchstens einem Jahr Restlaufzeit bedeutet jedoch nicht, dass automatisch immer genau dieser Betrag anfällt. Entscheidend ist der konkrete Vertrag und der tatsächlich zulässige Anspruch. Unter anderem kann der Anspruch ausgeschlossen sein, wenn vorgeschriebene Vertragsangaben zur Laufzeit, zum Kündigungsrecht oder zur Berechnung der Vorfälligkeitsentschädigung unzureichend sind.
Bei einer Restschuld von 20.000 Euro würde eine Vorfälligkeitsentschädigung von 1 Prozent maximal 200 Euro betragen. Spart der neue Kredit anschließend 1.500 Euro Zinsen, bleibt die Umschuldung trotz dieser 200 Euro interessant. Beträgt der Zinsvorteil dagegen lediglich 120 Euro, wäre eine Ablösegebühr von 200 Euro bereits ein deutliches Gegenargument.
Die Vorfälligkeitsentschädigung sollte deshalb nicht isoliert betrachtet werden. Sie ist ein Bestandteil der Vergleichsrechnung. Entscheidend ist, wie viel Geld ab heute bis zur vollständigen Rückzahlung bei Variante A und Variante B insgesamt noch fließt.
Schritt 4: Eine Rate festlegen, die dauerhaft tragbar bleibt
Bevor neue Kreditangebote eingeholt werden, solltest du wissen, welche Monatsrate tatsächlich in dein Budget passt. Ausgangspunkt ist nicht die höchste Rate, die du theoretisch bezahlen könntest. Nach Miete, Energie, Versicherungen, Lebenshaltungskosten und anderen festen Verpflichtungen sollte ausreichend Reserve für unregelmäßige und unerwartete Ausgaben übrig bleiben.
Angenommen, ein Haushalt hat nach allen normalen Ausgaben durchschnittlich 600 Euro frei. Eine Kreditrate von 590 Euro wäre rechnerisch vielleicht möglich, praktisch aber kaum belastbar. Eine Autoreparatur, eine höhere Nebenkostenabrechnung oder mehrere unerwartete Ausgaben würden sofort einen neuen Finanzierungsbedarf erzeugen. Eine Umschuldung ist nur dann stabil, wenn sie nicht bereits beim ersten finanziell schwächeren Monat wieder zum Dispo führt.
Gleichzeitig sollte die Rate nicht unnötig niedrig gewählt werden. Wer einen Kredit durch eine sehr lange Laufzeit künstlich auf eine komfortable Rate reduziert, kauft sich diese Entlastung häufig mit zusätzlichen Zinsen. Sinnvoll ist eine Balance: Die Rate muss gut bezahlbar sein, sollte aber hoch genug bleiben, damit die Schulden in einem angemessenen Zeitraum verschwinden.
Wie viel finanzieller Spielraum tatsächlich vorhanden ist, lässt sich am besten über ein realistisches Haushaltsbudget bestimmen. Wer seine monatlichen Einnahmen und Ausgaben noch nicht genau kennt, sollte diese Rechnung vor dem Kreditvergleich erledigen.
Schritt 5: Kreditangebote richtig vergleichen
Bei einem Kreditvergleich ist der effektive Jahreszins aussagekräftiger als der reine Sollzins. Der Effektivzins berücksichtigt neben dem Sollzins bestimmte weitere preisbestimmende Bestandteile und eignet sich deshalb besser zum Vergleich verschiedener Angebote. Eine besonders niedrige Monatsrate sagt dagegen fast nichts darüber aus, ob ein Kredit günstig ist.
Vergleiche möglichst Angebote mit derselben Kreditsumme und derselben Laufzeit. Nur dann erkennst du, welcher Kredit tatsächlich bessere Konditionen bietet. Ein Angebot über 20.000 Euro mit 48 Monaten Laufzeit lässt sich nicht sinnvoll mit einem Angebot über 20.000 Euro und 84 Monaten vergleichen, indem du lediglich die Monatsraten nebeneinanderstellst.
Achte zusätzlich auf Sondertilgungen und eine mögliche kostenlose vollständige Rückzahlung. Flexible Tilgungsmöglichkeiten können wertvoll sein, wenn später eine Bonuszahlung, Steuererstattung, Erbschaft oder ein anderer größerer Geldbetrag zur Verfügung steht. Ein minimal niedrigerer Zinssatz muss nicht automatisch das bessere Angebot sein, wenn die Vertragsbedingungen an anderer Stelle deutlich unflexibler sind.
Wenn zunächst lediglich Konditionen verschiedener Banken verglichen werden, kann es sinnvoll sein, darauf zu achten, dass tatsächlich eine Konditionenanfrage und nicht unnötigerweise bereits eine verbindliche Kreditanfrage gestellt wird. Die Verbraucherzentrale weist darauf hin, dass Konditionenanfragen gerade für den unverbindlichen Vergleich verschiedener Angebote vorgesehen sind.
Schritt 6: Nicht die Rate, sondern die Gesamtkosten vergleichen
Dieser Schritt entscheidet darüber, ob die Umschuldung finanziell funktioniert. Vergleiche die Summe der noch ausstehenden Zahlungen des bisherigen Kredits mit allen Zahlungen des neuen Kredits einschließlich einer möglichen Vorfälligkeitsentschädigung und weiterer notwendiger Kosten.
Ein vereinfachtes Beispiel zeigt den Unterschied. Angenommen, die aktuelle Restschuld beträgt 18.000 Euro. Der alte Kredit läuft noch 48 Monate und hat einen Zinssatz von 8,2 Prozent. Ein neuer Kredit über denselben Betrag wäre ebenfalls über 48 Monate zu 5,5 Prozent erhältlich.
| Vergleich | Alter Kredit | Neuer Kredit |
|---|---|---|
| Restschuld/Kreditsumme | 18.000 € | 18.000 € |
| angenommener Zinssatz | 8,2 % | 5,5 % |
| Restlaufzeit | 48 Monate | 48 Monate |
| Monatsrate ca. | 441 € | 419 € |
| Zahlungen über 48 Monate ca. | 21.174 € | 20.094 € |
| Vorfälligkeitsentschädigung im Beispiel | – | 180 € |
| Gesamtbelastung ab heute ca. | 21.174 € | 20.274 € |
Bei diesen Modellannahmen spart die Umschuldung trotz einer angenommenen Vorfälligkeitsentschädigung von 180 Euro ungefähr 900 Euro. Gleichzeitig sinkt die Monatsrate nur um rund 22 Euro. Der eigentliche Vorteil liegt also nicht in einer spektakulär niedrigeren Rate, sondern in den geringeren Gesamtkosten.
Das Beispiel macht außerdem deutlich, warum kleine Zinsunterschiede bei höheren Restschulden interessant sein können. Umgekehrt lohnt sich ein niedrigerer Zinssatz nicht automatisch. Wird die Laufzeit des neuen Kredits beispielsweise von vier auf sieben Jahre verlängert, kann die Monatsrate deutlich sinken, während die gesamte Zinsbelastung wieder steigt.
Schritt 7: Erst neuen Kredit sichern, dann alten ablösen
Der bestehende Kredit sollte nicht voreilig beendet werden. Zuerst muss feststehen, dass der neue Kredit tatsächlich bewilligt wird und zu welchen endgültigen Konditionen. Eine unverbindliche Beispielrechnung oder ein Werbezins ist noch keine Finanzierung.
Nach Abschluss des neuen Kredits gibt es unterschiedliche Abläufe. Manche Banken überweisen den Ablösebetrag direkt an den bisherigen Kreditgeber. In anderen Fällen erhält der Kreditnehmer das Geld und muss die Ablösung selbst veranlassen. Bei mehreren Krediten kann die neue Bank Ablösevollmachten verlangen und die einzelnen Verbindlichkeiten direkt ausgleichen.
Kontrolliere anschließend, ob die alten Kreditkonten tatsächlich auf null stehen und beendet wurden. Bewahre Ablösebestätigungen und die wesentlichen Vertragsunterlagen auf. Falls Daueraufträge bestanden oder Raten von einem anderen Konto eingezogen wurden, sollte auch geprüft werden, ob nach der Ablösung weitere Abbuchungen erfolgen.
Mehrere Kredite zu einem Kredit zusammenfassen
Eine Umschuldung kann besonders übersichtlich werden, wenn mehrere laufende Raten ersetzt werden. Aus beispielsweise 165 Euro, 210 Euro und 290 Euro monatlich wird dann eine einzige Kreditrate. Dadurch gibt es nur noch einen Zinssatz, einen Abbuchungstermin und eine Restlaufzeit.
Finanziell sinnvoll ist die Zusammenfassung aber nur, wenn die neuen Konditionen passen. Besteht einer der alten Kredite beispielsweise zu sehr günstigen 2,9 Prozent und ein anderer zu 9,5 Prozent, muss nicht zwangsläufig alles gemeinsam umgeschuldet werden. Es kann günstiger sein, nur die teure Verbindlichkeit abzulösen und den günstigen Kredit weiterlaufen zu lassen.
Genau deshalb sollte jeder bestehende Kredit zunächst einzeln bewertet werden. Die bequemste Lösung ist nicht immer die preiswerteste.
Dispokredit umschulden: Häufig ein besonderer Fall
Ein dauerhaft genutzter Dispokredit unterscheidet sich von einem normalen Ratenkredit. Es gibt keine fest vorgegebene Tilgung, sodass sich ein negativer Kontostand über Monate oder Jahre halten kann. Wer regelmäßig mit mehreren Tausend Euro im Minus beginnt und nach dem Gehaltseingang nur kurzfristig wieder näher an null kommt, hat faktisch eine dauerhafte Verschuldung.
In einer solchen Situation kann ein Ratenkredit sinnvoll sein, weil daraus ein klarer Tilgungsplan entsteht. Statt dauerhaft Zinsen auf einen schwankenden negativen Kontostand zu zahlen, wird die Schuld mit einer festgelegten Rate Monat für Monat zurückgeführt. Für eingeräumte Überziehungsmöglichkeiten ist ein Anspruch auf Vorfälligkeitsentschädigung nach § 504 BGB ausgeschlossen.
Die Ablösung funktioniert allerdings nur, wenn der Dispo anschließend nicht erneut ausgeschöpft wird. Wird ein Minus von 5.000 Euro durch einen Ratenkredit ausgeglichen und steht das Girokonto wenige Monate später wieder 3.000 Euro im Minus, bestehen anschließend zwei Schulden gleichzeitig. Nach einer Dispo-Umschuldung kann es deshalb sinnvoll sein, den Überziehungsrahmen deutlich zu reduzieren oder ganz aufzuheben, sofern ausreichend Liquiditätsreserve vorhanden ist.
Restschuldversicherung bei der Umschuldung genau prüfen
Besondere Aufmerksamkeit verdient eine bestehende Restschuldversicherung. Kredit und Versicherung sind grundsätzlich getrennte Verträge. Wird der Kredit im Rahmen einer Umschuldung abgelöst, endet eine alte Restschuldversicherung deshalb nicht zwingend automatisch. Die Verbraucherzentrale empfiehlt, die Vertragsbedingungen zu prüfen und gegebenenfalls separat zu kündigen; je nach Vertrag kann ein Teil einer gezahlten Einmalprämie zurückerstattet werden.
Beim neuen Kredit sollte ebenfalls kritisch geprüft werden, ob überhaupt eine Restschuldversicherung benötigt wird. Eine solche Versicherung kann die Finanzierung erheblich verteuern und enthält häufig Einschränkungen, Wartezeiten oder Leistungsausschlüsse. Die Aussicht auf eine vermeintlich besser abgesicherte Finanzierung sollte deshalb nicht davon ablenken, die tatsächlichen Kosten und Bedingungen zu prüfen.
Für Allgemein-Verbraucherdarlehen, die nach dem 1. Januar 2025 abgeschlossen wurden, gilt zudem eine zeitliche Trennung: Eine Restschuldversicherung darf grundsätzlich erst geschlossen werden, wenn die Vertragserklärung frühestens eine Woche nach Abschluss des Kreditvertrags abgegeben wird. Ein Verstoß führt nach der gesetzlichen Regelung zur Nichtigkeit des Restschuldversicherungsvertrags.
Wann eine Umschuldung keine gute Lösung ist
Eine Umschuldung löst kein grundsätzliches Einnahmen-Ausgaben-Problem. Wer seine laufenden Lebenshaltungskosten dauerhaft nur mit Krediten finanzieren kann, verbessert die Situation nicht nachhaltig, indem bestehende Schulden lediglich in einen neuen Vertrag verschoben werden. Eine niedrigere Rate kann den finanziellen Druck kurzfristig reduzieren, aber das strukturelle Defizit bleibt bestehen.
Besonders kritisch ist eine Umschuldung, wenn bereits klar ist, dass auch die neue Rate nicht dauerhaft bezahlt werden kann. Dann kann eine längere Laufzeit lediglich den Zeitpunkt verschieben, an dem die Finanzierung endgültig scheitert. Wenn Kreditraten nur noch bezahlt werden können, indem Miete, Energie, Lebensmittel oder andere notwendige Ausgaben zurückgestellt werden, sollte nicht die nächste Kreditofferte im Mittelpunkt stehen. In einer solchen Situation kann eine anerkannte gemeinnützige Schuldnerberatung der sinnvollere Ansprechpartner sein. Auch die Verbraucherzentralen raten bei nicht mehr tragbaren Verpflichtungen zu einer frühzeitigen Beratung.
Ebenfalls fragwürdig ist eine Umschuldung, wenn der neue Kredit zwar eine niedrigere Rate besitzt, aber ausschließlich durch eine massive Laufzeitverlängerung attraktiv aussieht. Ein alter Kredit mit noch drei Jahren Laufzeit sollte nicht ohne guten Grund durch einen neuen Kredit über sieben oder acht Jahre ersetzt werden. Der Zeitpunkt der Schuldenfreiheit verschiebt sich dadurch weit nach hinten.
Die häufigsten Fehler beim Kredit umschulden
Ein häufiger Fehler besteht darin, nur auf den beworbenen Zinssatz zu schauen. Persönliche Kreditkonditionen hängen unter anderem von Bonität, Einkommen, Kredithöhe und Laufzeit ab. Entscheidend ist deshalb nicht der Zinssatz aus einer Werbeanzeige, sondern das konkrete Angebot, das dir tatsächlich unterbreitet wird.
Ebenso problematisch ist die Fixierung auf eine möglichst kleine Rate. Eine Monatsrate von 250 Euro wirkt angenehmer als 380 Euro. Wenn dafür jedoch mehrere zusätzliche Jahre finanziert werden müssen, kann die vermeintliche Entlastung teuer werden. Bei einer Umschuldung gehören deshalb mindestens Effektivzins, Laufzeit, Rate und Gesamtbetrag gemeinsam auf den Prüfstand.
Ein weiterer Fehler ist die Aufstockung der Kreditsumme ohne zwingenden Grund. Wer 15.000 Euro ablösen muss und gleich 20.000 Euro aufnimmt, hat keine reine Umschuldung vorgenommen, sondern zusätzlich 5.000 Euro neue Schulden aufgenommen. Das kann vertretbar sein, wenn ein notwendiger Finanzierungsbedarf besteht und bewusst eingeplant wurde. Problematisch wird es, wenn das zusätzliche Geld lediglich deshalb aufgenommen wird, weil es angeboten wird.
Auch alte Versicherungen werden leicht übersehen. Läuft eine Restschuldversicherung nach der Kreditablösung weiter, obwohl sie nicht mehr benötigt wird, entstehen möglicherweise vermeidbare Kosten. Sämtliche Nebenverträge gehören deshalb in die Abschlusskontrolle.
Sonderfall Baufinanzierung: Andere Regeln als beim Ratenkredit
Eine Immobilienfinanzierung sollte nicht nach denselben Regeln behandelt werden wie ein gewöhnlicher Konsumentenkredit. Während normale Verbraucherdarlehen grundsätzlich jederzeit ganz oder teilweise vorzeitig erfüllt werden können, gelten bei Immobiliar-Verbraucherdarlehen mit gebundenem Sollzins während der Sollzinsbindung besondere Voraussetzungen. Eine vorzeitige Rückzahlung ist während dieser Zeit grundsätzlich nur bei einem berechtigten Interesse möglich.
Daneben besteht bei Darlehen mit gebundenem Sollzins ein gesetzliches Kündigungsrecht nach zehn Jahren seit vollständigem Empfang des Darlehens. Die Kündigungsfrist beträgt anschließend sechs Monate. Wurde später eine neue Vereinbarung über Sollzins oder Rückzahlungszeit getroffen, kann sich der maßgebliche Beginn entsprechend verschieben.
Bei Baufinanzierungen können außerdem deutlich andere Größenordnungen bei Vorfälligkeitsentschädigungen sowie Kosten rund um Grundschulden und Sicherheiten relevant werden. Eine Umschuldung einer Immobilienfinanzierung sollte deshalb getrennt von der klassischen Ratenkredit-Umschuldung gerechnet werden.
Sollte man bei einer Umschuldung die Laufzeit verkürzen?
Wer nach der Umschuldung die bisherige Monatsrate problemlos weiterzahlen kann, kann einen günstigeren Zinssatz auch dazu nutzen, schneller schuldenfrei zu werden. Statt beispielsweise die monatliche Belastung von 400 auf 350 Euro zu reduzieren, könnte die Rate ungefähr auf bisherigem Niveau bleiben und die Laufzeit verkürzt werden.
Diese Variante kann finanziell interessanter sein als die maximale monatliche Entlastung, weil die Schuld schneller sinkt und über weniger Monate Zinsen anfallen. Voraussetzung ist allerdings, dass die höhere Rate ausreichend Sicherheit im Haushaltsbudget lässt.
Wer dagegen aktuell zu wenig finanziellen Spielraum besitzt, darf eine niedrigere Rate bewusst als Ziel wählen. Dann sollte jedoch transparent sein, dass die Umschuldung in erster Linie die monatliche Belastung reduziert und nicht zwangsläufig die größtmögliche Zinsersparnis liefert.
Checkliste vor dem Abschluss des neuen Kredits
Kurz vor der Entscheidung lohnt sich eine letzte Kontrolle. Sie verhindert, dass sich ein auf den ersten Blick attraktives Angebot erst nach Vertragsabschluss als teuer oder unflexibel herausstellt.
- Exakten Ablösebetrag aller betroffenen Kredite bestätigen lassen.
- Vorfälligkeitsentschädigung und sonstige Ablösekosten einrechnen.
- Neue Kreditsumme auf den tatsächlich benötigten Betrag begrenzen.
- Effektivzins und Gesamtbetrag des neuen Kredits prüfen.
- Alte Restlaufzeit mit der neuen Laufzeit vergleichen.
- Monatsrate anhand des eigenen Haushaltsbudgets beurteilen.
- Kosten und Nutzen einer Restschuldversicherung getrennt bewerten.
- Sondertilgungs- und Rückzahlungsmöglichkeiten kontrollieren.
- Erst nach endgültiger Kreditzusage die Ablösung veranlassen.
- Nach der Umschuldung kontrollieren, ob alle alten Verbindlichkeiten vollständig beendet sind.
Wer diese Punkte sauber durchgeht, kann eine Umschuldung wesentlich besser beurteilen als anhand eines bloßen Vergleichs der Monatsraten.
Fazit: Eine gute Umschuldung senkt die Gesamtbelastung
Einen Kredit umzuschulden kann finanziell sinnvoll sein, wenn ein neuer Kredit die verbleibenden Kosten deutlich reduziert, teure Schulden ersetzt oder mehrere Verpflichtungen übersichtlich zusammenfasst. Entscheidend ist immer die Rechnung ab dem heutigen Zeitpunkt: Was kostet es, den bestehenden Kredit weiterzuführen, und was kostet die vollständige Ablösung durch die neue Finanzierung?
Eine geringere Monatsrate allein reicht als Begründung nicht. Wird sie durch eine wesentlich längere Laufzeit erkauft, kann der neue Kredit am Ende sogar mehr kosten. Der sauberste Vergleich verwendet deshalb dieselbe Ablösesumme und möglichst dieselbe Laufzeit und stellt anschließend Effektivzins, Gesamtzahlungen sowie sämtliche Ablösekosten gegenüber.
Wer gleichzeitig dauerhaft Schwierigkeiten hat, seine laufenden Ausgaben und Kreditraten zu bezahlen, sollte eine Umschuldung nicht als alleinige Lösung betrachten. Dann muss zuerst geklärt werden, wie die monatlichen Finanzen stabilisiert werden können. Eine Umschuldung funktioniert am besten als gezielte Optimierung tragbarer Schulden – nicht als Methode, um eine bereits nicht mehr tragfähige Finanzierung lediglich zu verlängern.
Häufige Fragen zu „Kredit umschulden – Schritt für Schritt“
Eine Kreditumschuldung wirft vor allem bei Ablösebetrag, Zeitpunkt, Kosten und Bonität praktische Fragen auf. Die wichtigsten Punkte lassen sich relativ klar einordnen, sobald zwischen normalem Ratenkredit und Immobilienfinanzierung unterschieden wird.
Kann ich einen laufenden Kredit jederzeit umschulden?
Bei gewöhnlichen Verbraucherdarlehen können Verbindlichkeiten grundsätzlich jederzeit ganz oder teilweise vorzeitig erfüllt werden. Je nach Vertrag kann dabei eine Vorfälligkeitsentschädigung entstehen. Für Immobilienkredite mit festem Sollzins gelten während der Sollzinsbindung besondere Regeln.
Ab welchem Zinsunterschied lohnt sich eine Umschuldung?
Eine feste Prozentgrenze gibt es nicht. Entscheidend sind Restschuld, Restlaufzeit, neuer Zinssatz und Ablösekosten. Bei einer hohen Restschuld und langer Laufzeit kann bereits ein vergleichsweise kleiner Zinsunterschied einen spürbaren Betrag ausmachen.
Wie hoch darf die Vorfälligkeitsentschädigung bei einem Ratenkredit sein?
Bei Allgemein-Verbraucherdarlehen liegt die gesetzliche Obergrenze grundsätzlich bei 1 Prozent des vorzeitig zurückgezahlten Betrags. Beträgt die verbleibende Laufzeit höchstens ein Jahr, sind es höchstens 0,5 Prozent. Zusätzlich darf die Entschädigung nicht höher sein als die Sollzinsen, die bis zur ursprünglich vereinbarten Rückzahlung noch angefallen wären.
Kann ich mehrere Kredite gleichzeitig umschulden?
Ja. Mehrere Ratenkredite oder andere geeignete Verbindlichkeiten können grundsätzlich in einem neuen Kredit gebündelt werden. Ob das sinnvoll ist, sollte jedoch für jeden bestehenden Kredit geprüft werden, denn sehr günstige oder nahezu vollständig zurückgezahlte Kredite müssen nicht zwangsläufig einbezogen werden.
Verschlechtert eine Umschuldung meine Bonität?
Eine Bank prüft bei einem neuen Kredit die Kreditwürdigkeit erneut. Für den unverbindlichen Vergleich verschiedener Angebote sollte darauf geachtet werden, dass zunächst eine Konditionenanfrage verwendet wird. Ob und zu welchen Bedingungen ein neuer Kredit vergeben wird, entscheidet der jeweilige Kreditgeber.
Sollte ich meinen Dispo mit einem Ratenkredit ablösen?
Bei einem dauerhaft hohen Dispostand kann ein Ratenkredit sinnvoll sein, weil er eine feste Tilgung und einen klaren Zeitpunkt für die vollständige Rückzahlung schafft. Entscheidend ist, dass der Dispo anschließend nicht erneut dauerhaft genutzt wird, da sonst zusätzlich zum neuen Ratenkredit wieder neue Schulden entstehen.
Muss eine Restschuldversicherung bei der Umschuldung gekündigt werden?
Eine Kreditablösung beendet eine Restschuldversicherung nicht zwingend automatisch, da Kredit- und Versicherungsvertrag grundsätzlich getrennte Verträge sind. Die Vertragsbedingungen sollten deshalb separat geprüft werden. Je nach Vertrag kann nach einer Kündigung ein Teil einer gezahlten Einmalprämie erstattet werden.
Kann eine Umschuldung trotz niedrigerer Rate teurer sein?
Ja. Das passiert insbesondere dann, wenn die Rückzahlungsdauer erheblich verlängert wird oder zusätzliche Kosten entstehen. Deshalb sollten nicht nur die Monatsraten, sondern die gesamten noch zu zahlenden Beträge miteinander verglichen werden.

